Was solltest du zum Jahresende bei deinen Krypto-Steuern geklärt haben? Für das Steuerjahr 2026 zählen nur Verkäufe und Tausche, die bis zum 31. Dezember 2026 stattgefunden haben. Ein Verkauf im Januar gehört bereits zum Steuerjahr 2027. Einen Gesamtüberblick zur Besteuerung von Krypto in Deutschland gibt unser Steuer-Guide Krypto-Steuer in Deutschland 2026.
Das Wichtigste auf einen Blick
- Rechtslage 2026: Für das Steuerjahr 2026 gelten die einjährige Haltefrist und die Freigrenze von 1.000 Euro unverändert.
- Verluste: Nur Verkäufe innerhalb eines Jahres nach dem Kauf erzeugen Verluste, die du mit Gewinnen aus Verkäufen und Tauschen innerhalb der Jahresfrist verrechnen kannst.
- Freigrenze: Ab einem Gesamtgewinn von 1.000 Euro im Jahr ist der gesamte Gewinn steuerpflichtig, nicht nur der Teil darüber.
- Stichtag 31. Dezember 2026: Für Coins, die danach angeschafft werden, sollen laut Referentenentwurf andere Regeln gelten.
- Belege: Eine lückenlose Dokumentation und eine vollständige Transaktionshistorie solltest du in jedem Fall bereithalten.
Krypto-Steuern zum Jahresende 2026: Was gilt und was nur im Entwurf steht
Für das Steuerjahr 2026 gelten die bisherigen Regeln. Gewinne aus dem Verkauf von Coins sind steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Einen Verkauf oder Tausch innerhalb eines Jahres nach dem Kauf nennt das Steuerrecht privates Veräußerungsgeschäft. Dessen Gewinn ist steuerpflichtig, sobald er zusammen mit anderen Gewinnen dieser Art die Freigrenze von 1.000 Euro im Jahr erreicht.
Was bedeutet Freigrenze?
Eine Freigrenze ist eine Schwelle ohne Abzug. Liegt dein Gesamtgewinn darunter, zahlst du darauf keine Steuer. Erreichst du die Schwelle, ist der gesamte Gewinn steuerpflichtig. Bei einem Freibetrag wäre das anders: Der Teil bis zur Grenze bleibt steuerfrei, den Anteil darüber hinaus würdest du versteuern.
Daneben gibt es Vorhaben der Bundesregierung, die noch kein Gesetz sind. Das Kabinett hat am 6. Juli 2026 den Haushaltsentwurf 2027 beschlossen, der Regelungen zur Besteuerung von Kryptowerten ankündigt. Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf, also einen ersten Gesetzentwurf des Ministeriums, in die Abstimmung mit den anderen Ministerien gegeben. Eine Befassung im Kabinett ist vorgesehen. Bundestag und Bundesrat haben noch nicht entschieden.
Was der Entwurf im Einzelnen regelt, erklärt unser Artikel zum Referentenentwurf vom 30. September 2026.
Schritt 1: Deinen Zwischenstand für 2026 ermitteln
Bevor du etwas verkaufst, brauchst du deine Zahlen. Liste dazu alle Verkäufe und Tausche auf, die du im gesamten Jahr 2026 gemacht hast. Ein Tausch gegen einen anderen Kryptowert gilt dabei als Verkauf. Für den erhaltenen Coin beginnt außerdem eine neue Jahresfrist.
Prüfe bei jedem Verkauf, ob zwischen Kauf und Verkauf mehr als ein Jahr liegt. Liegt der Verkauf außerhalb der Jahresfrist, ist er nicht steuerbar. Er geht dann weder mit einem Gewinn noch mit einem Verlust in deine Rechnung ein. Alle anderen Verkäufe zählen mit.
Den Gewinn oder Verlust je Verkauf rechnest du aus dem Verkaufserlös abzüglich der Kaufkosten und Gebühren. Wie das Schritt für Schritt geht, zeigt unser Artikel zu Krypto Daytrading versteuern.
Wichtig ist auch, welche Einheiten als verkauft gelten. Nach dem BMF-Schreiben vom 6. März 2025 ordnest du jeden verkauften Coin zuerst einem bestimmten Kauf zu. Geht das nicht, gelten für die Haltefrist die zuerst erworbenen Coins derselben Sorte als verkauft.
Hast du ältere und neuere Käufe derselben Sorte, hängt dein Gewinn von dieser Zuordnung ab. Prüfe das vor dem Verkauf. Mehr zu den Methoden steht im Leitfaden zu FIFO, LIFO und HIFO.
Am Ende dieses Schritts solltest du drei Dinge kennen:
- Gewinne: die Summe aller Gewinne aus Verkäufen innerhalb der Jahresfrist.
- Verluste: die Summe aller Verluste aus Verkäufen innerhalb der Jahresfrist.
- Buchverluste: die Coins, die weniger wert sind als beim Kauf und noch innerhalb der Jahresfrist liegen.
Schritt 2: Verluste realisieren und verrechnen
Ein Verlust zählt steuerlich erst, wenn du ihn durch einen Verkauf oder Tausch realisierst. Ein gesunkener Kurs allein ändert deine Steuer nicht. Außerdem wirkt der Verlust nur bei einem Verkauf innerhalb eines Jahres nach dem Kauf.
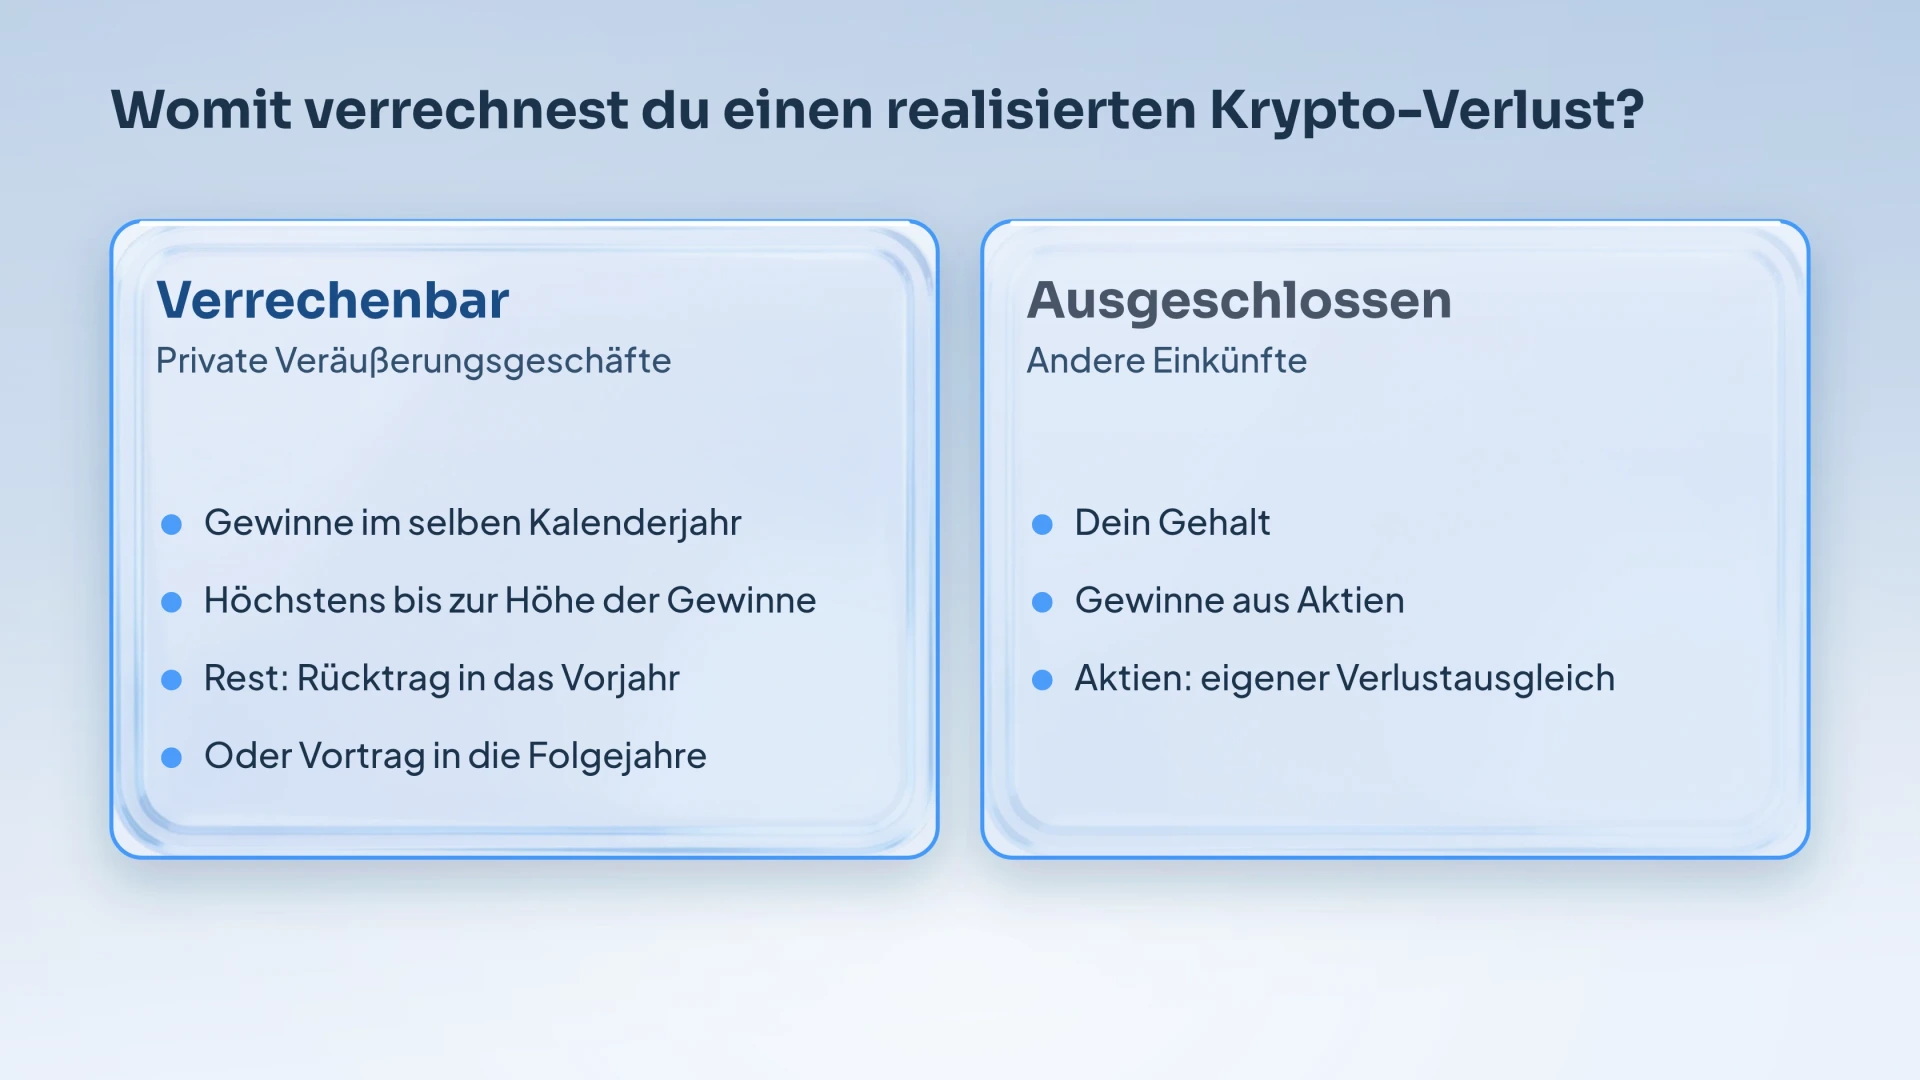
Verluste aus privaten Veräußerungsgeschäften mindern im selben Kalenderjahr die Gewinne aus privaten Veräußerungsgeschäften, höchstens aber bis zu deren Höhe. Mit deinem Gehalt oder mit Gewinnen aus Aktien kannst du sie nicht verrechnen.
Bleibt ein Verlust übrig, mindert er die Gewinne dieser Art im Vorjahr oder in den folgenden Jahren. Den Abzug im Vorjahr nennt man Rücktrag, den Abzug in den Folgejahren Vortrag. Das Finanzamt stellt den verbleibenden Verlustvortrag gesondert fest. Den Hintergrund dazu erklärt unser Leitfaden zur Krypto-Verlustverrechnung.
Beispiel: Wenn die Verluste die Gewinne übersteigen
Wie die Verrechnung in diesem Fall abläuft, zeigt ein Beispiel mit angenommenen Zahlen. Du hast 2026 Gewinne von 1.500 Euro und Verluste von 2.200 Euro aus Verkäufen innerhalb der Jahresfrist. Gebühren lassen wir außen vor.
| Posten | Betrag |
|---|---|
| Gewinne aus Verkäufen innerhalb der Jahresfrist | 1.500 Euro |
| Verluste aus Verkäufen innerhalb der Jahresfrist | 2.200 Euro |
| Ausgleich im selben Jahr, höchstens in Höhe der Gewinne | 1.500 Euro |
| Steuerpflichtiger Gewinn | 0 Euro |
| Verbleibender Verlust für Rücktrag oder Vortrag | 700 Euro |
Die 700 Euro kannst du mit Gewinnen aus privaten Veräußerungsgeschäften im Vorjahr oder in den Folgejahren verrechnen. Auf Antrag kannst du außerdem ganz auf den Rücktrag verzichten und den Verlust nur vortragen.
Bevor du einen Verlust realisierst, solltest du die Nachteile kennen:
- Position: Wer verkauft und nicht zurückkauft, ist nicht mehr investiert und trägt Kursbewegungen danach nicht mehr mit.
- Neue Frist: Kaufst du dieselben Coins zurück, ist das ein neuer Kauf. Die einjährige Frist beginnt dann von vorn.
- Gebühren: Die Transaktionsgebühren des Verkaufs gehören in die Rechnung. Sie mindern den Gewinn oder erhöhen den Verlust. Bei kleinen Verlusten können sie den Vorteil aufzehren.
- Reihenfolge: Die Höhe des Verlusts hängt davon ab, welche deiner Käufe als verkauft gelten und zu welchem Kaufpreis. Dafür ordnest du jeden verkauften Coin einem Kauf zu, wie in Schritt 1 beschrieben. Geht das nicht, gelten für die Haltefrist die zuerst erworbenen Coins derselben Sorte als verkauft. Den Kaufpreis setzt du dann im Durchschnitt an, vereinfacht auch nach FIFO.
Einen Rückkauf kurz nach einem Verlustverkauf klärst du bei größeren Beträgen am besten vorab mit einem Steuerberater. Wer seine Steuererklärung nicht selbst vorbereiten möchte, findet in unserem Full-Service-Angebot eine vollständige Krypto-Steuerlösung.
Schritt 3: Die Freigrenze von 1.000 Euro nutzen
Die Freigrenze beträgt 1.000 Euro. Sie gilt für den Gewinn aus allen Verkäufen und Tauschen innerhalb der Jahresfrist zusammen, nicht je Coin und nicht für die Erlöse.
Maßgeblich ist dein Gesamtgewinn. Dafür rechnest du die Gewinne und Verluste des Kalenderjahres gegeneinander auf. Ein Verlust, den du bis zum 31. Dezember realisierst, kann deinen Gesamtgewinn deshalb unter die Schwelle drücken. Für den Gesamtgewinn zählen nur Verluste, die du im selben Kalenderjahr realisierst.
Gesamtgewinn = Gewinne minus Verluste aus privaten Veräußerungsgeschäften im Kalenderjahr
Ein Beispiel mit angenommenen Zahlen: Du hast 2026 Gewinne von 1.400 Euro aus Verkäufen innerhalb der Jahresfrist. Außerdem hältst du einen Coin mit einem Buchverlust von 500 Euro, den du vor weniger als einem Jahr gekauft hast. Wir vergleichen den Fall ohne und mit Verkauf dieses Coins bis zum 31. Dezember. Gebühren lassen wir außen vor.
| Posten | Ohne Verkauf des Coins | Mit Verkauf bis 31. Dezember |
|---|---|---|
| Gewinne | 1.400 Euro | 1.400 Euro |
| Verluste | 0 Euro | 500 Euro |
| Gesamtgewinn | 1.400 Euro | 900 Euro |
| Steuerpflichtig | 1.400 Euro | 0 Euro, da unter 1.000 Euro |
Der Verkauf des Verlust-Coins senkt den Gesamtgewinn um 500 Euro auf 900 Euro und damit unter die Freigrenze. Dafür gibst du die Position auf oder kaufst sie mit neuer Frist zurück. Ob sich das lohnt, hängt von deinem Plan mit dem Coin ab.
Liegt dein Gesamtgewinn knapp über der Schwelle, hast du zwei Wege. Du kannst Verluste realisieren, oder du schiebst einen geplanten Verkauf mit Gewinn in das neue Jahr. Dort gilt eine neue Freigrenze. Der zweite Weg hat einen Preis: Bis zum Verkauf trägst du das Kursrisiko weiter, und der Gewinn kann in dieser Zeit auch kleiner werden. Welche Verkäufe du ohnehin steuerfrei machen kannst, beschreibt unser Artikel zu steuerfreien Krypto-Verkäufen.
Erträge aus Mining, Lending und Staking sind in der Regel sonstige Einkünfte aus Leistungen, für die eine eigene Freigrenze von 256 Euro im Kalenderjahr gilt. Sie zählen nicht zu diesem Gesamtgewinn. Wie das funktioniert, erklärt unser Guide zur Staking-Steuer.
Deinen Jahresstand prüfen
CoinTracking gibt es seit 2012. Über 2,2 Mio. Nutzer importieren dort ihre Transaktionen und analysieren ihre Gewinne und Verluste in interaktiven Berichten. So hast du deine Zahlen vor dem 31. Dezember im Blick.
Schritt 4: Stichtag 31. Dezember 2026 und geplante Haltefrist-Abschaffung
Der Stichtag stammt aus dem Referentenentwurf vom 30. September 2026 und ist noch kein Gesetz. Entscheidend ist der Zeitpunkt der Anschaffung, also des Erwerbs der Coins.
Gemeint sind Tauschkryptowerte, also Kryptowerte, die als Tauschmittel genutzt werden, wie Bitcoin und Ether. Solche Coins, die bis einschließlich 31. Dezember 2026 angeschafft wurden, sollen bei den bisherigen Regeln bleiben, einschließlich der einjährigen Haltefrist. Einkünfte aus Coins, die danach angeschafft werden oder zufließen, sollen als Einkünfte aus Kapitalvermögen gelten. Dazu zählen auch Zinsen und Dividenden. Coins bis zum Stichtag nennen wir Altbestand, spätere Coins Neubestand.
Für deine Entscheidung zum Jahresende heißt das: Der Stichtag zwingt dich nicht zum Verkauf. Altbestand soll auch ohne Verkauf bei den bisherigen Regeln bleiben. Einen Rückkauf regelt die geplante Regel nicht ausdrücklich, deshalb ist die Einordnung eines Rückkaufs in der Übersicht unsere Auslegung. Die Übersicht zeigt vier Optionen im Vergleich von geltendem Recht und geplanter Regel.
| Option | Geltendes Recht für 2026 | Referentenentwurf, noch kein Gesetz |
|---|---|---|
| Altbestand behalten | Verkauf nach Ablauf der Jahresfrist bleibt steuerfrei | Soll bei den bisherigen Regeln bleiben, auch ohne Verkauf |
| Altbestand vor dem 31. Dezember verkaufen | Steuerfrei nach Ablauf der Jahresfrist, sonst Gewinn oder Verlust 2026 | Ein Verkauf vor dem Stichtag ist nicht nötig, um die bisherigen Regeln zu behalten |
| Verkaufen und bis zum 31. Dezember zurückkaufen | Neuer Kauf, die Jahresfrist beginnt neu | Nach unserer Auslegung: Der Rückkauf bis 31. Dezember bleibt bei den bisherigen Regeln, mit neuer Jahresfrist |
| Verkaufen und nach dem 31. Dezember zurückkaufen | Neuer Kauf, die Jahresfrist beginnt neu | Nach unserer Auslegung: Der Rückkauf ab 1. Januar 2027 gehört zum Neubestand, der spätere Verkauf soll unabhängig davon besteuert werden, wie lange du die Coins hältst |
Hat ein Coin die Jahresfrist schon erfüllt, kannst du ihn nach geltendem Recht ohnehin steuerfrei verkaufen. Ein Verkauf mit Rückkauf setzt die Frist zurück. Nach unserer Auslegung wäre ein Rückkauf nach dem Stichtag außerdem Neubestand. Aus Steuersicht gibt es deshalb keinen Anlass, solche Coins nur wegen des Stichtags zu verkaufen. Ob du aussteigen willst, ist eine Frage deiner Anlagestrategie.
Ob die geplante Regel so Gesetz wird, ist offen. Bundestag und Bundesrat müssen noch zustimmen, und der Inhalt kann sich ändern. Für das Steuerjahr 2026 ändert sich dadurch nichts.
Schritt 5: Belege und Transaktionshistorie sichern
Die Finanzverwaltung kann im Einzelfall Nachweise zu deinen Krypto-Geschäften anfordern. Halte diese Angaben bereit, die auch das BMF-Schreiben beispielhaft aufführt:
- Kauf: Datum, Menge und Kosten in Euro samt Nebenkosten wie Transaktionsgebühren, dazu die genutzte Plattform.
- Verkauf: Datum, Menge, Erlös und Gebühren in Euro, dazu die genutzte Plattform.
- Kurse: Bei Tauschgeschäften der Marktkurs, jeweils mit der Quelle, aus der du ihn entnommen hast.
- Reihenfolge: Die gewählte Berechnungsmethode je Wallet (zum Beispiel FIFO) und Umschichtungen zwischen deinen Wallets.
- Bestände: Angaben zur Herkunft des Geldes und zu Beständen an Stichtagen wie dem 31. Dezember.
Halte außerdem einen Herkunftsnachweis bereit, also Belege dafür, woher das Geld für deine Käufe stammt. Bei Plattformen im Ausland gehen fehlende Aufzeichnungen und Datenverluste zu deinen Lasten. Rufe die Transaktionsübersichten deshalb regelmäßig und vollständig ab. Wie du Börsendaten in CoinTracking importierst, zeigt unsere Anleitung zum Importieren von Börsendaten.
Auch nach dem Entwurf bleiben Belege wichtig. Kennt ein Krypto-Dienstleister in Deutschland deine Kaufkosten und das Kaufdatum nicht, soll er ab 2028 deine Angaben verwenden. Verwendet er sie nicht, soll er einen Kauf nach dem 31. Dezember 2026 annehmen. Dann soll er den Steuerabzug, also die einbehaltene Steuer, pauschal von 50 % der Verkaufseinnahmen berechnen. Warum du Altbestände deshalb belegen solltest, erklärt der Gastbeitrag zur Ersatzbemessungsgrundlage.
Fazit: Erst rechnen, dann entscheiden
Ob sich ein Verlustverkauf zum Jahresende 2026 lohnt, hängt von deinem Gesamtgewinn ab. Rechne vor jedem Verkauf nach, wie sich dein Gesamtgewinn verändert. Bei größeren Beträgen solltest du zusätzlich einen Steuerberater fragen. Den Gesamtüberblick gibt unser Steuer-Guide zur Krypto-Steuer in Deutschland 2026.
Vor dem 31. Dezember Klarheit schaffen
CoinTracking importiert deine Transaktionen von über 400 Börsen, Wallets und Blockchains. So analysierst du deine Gewinne und Verluste vor dem Jahreswechsel.